코스피가 유례없는 속도로 상승랠리를 보이고 있습니다.
2000~2200 박스피 시절을 기억하는 투자자들이라면 정말 감격스러운 상황이 아닐까 싶습니다.
하지만 오랫동안 박스피를 형성해왔던 것을 몸으로 체득한 투자자들은 반발심리로 증시가 하락하는 것에 베팅하는 인버스에 투자를 늘리고 있는 중이에요.
코스피가 새로운 신고점에 달할수록 낙폭 위험이 커질 것이라는 예상 때문이죠.
하지만 코스피는 계속해서 상승을 기록하는 중이에요.
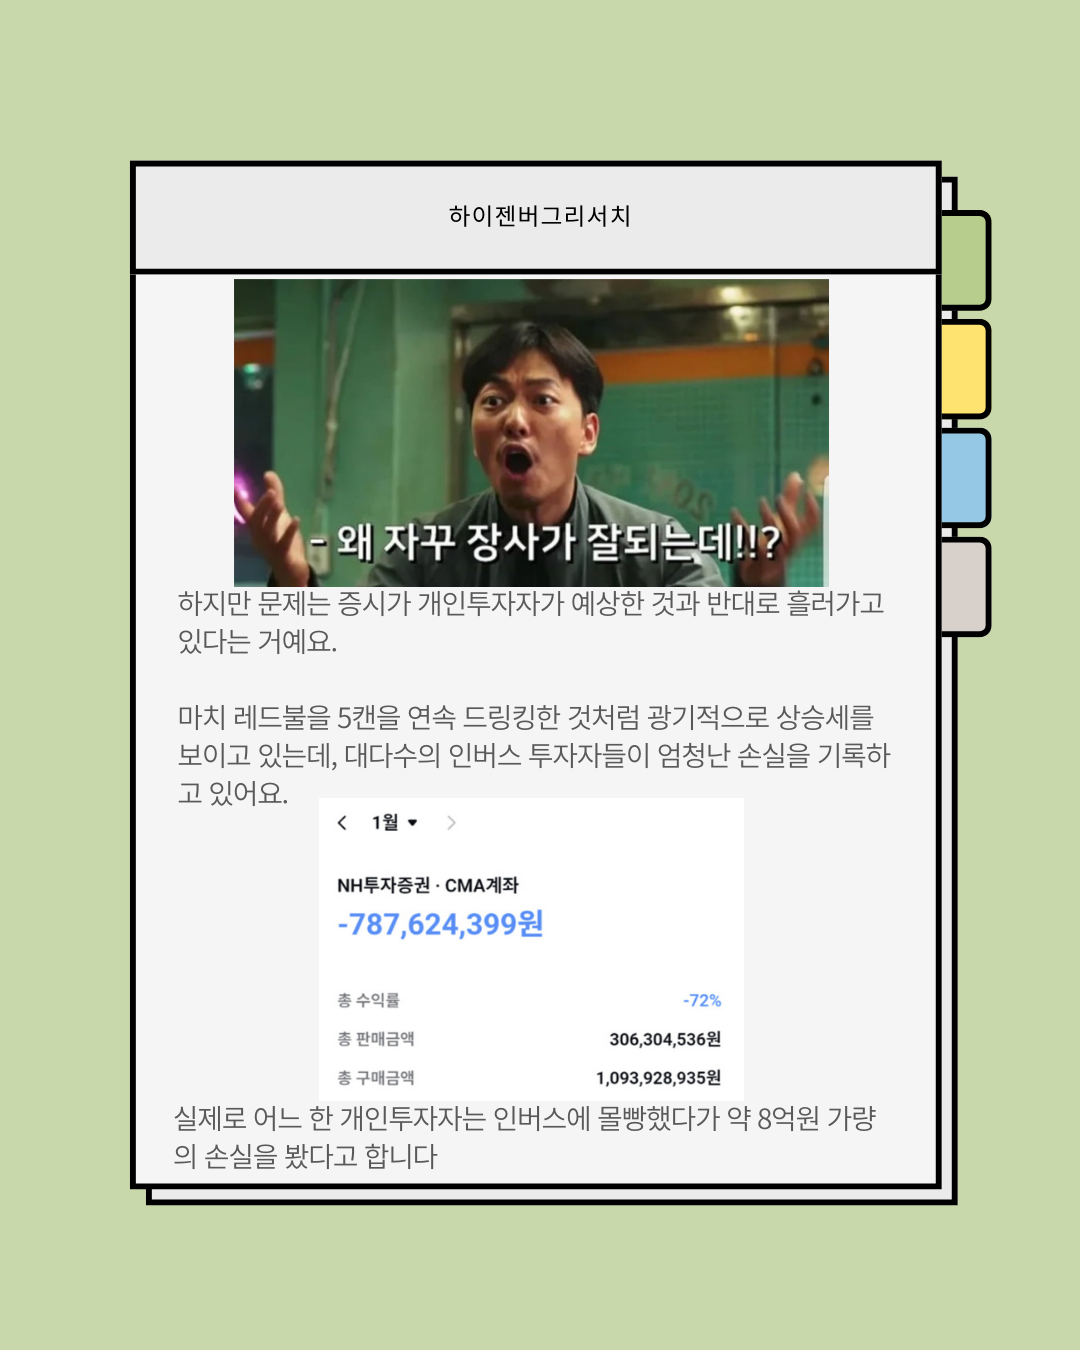
이에 곱버스에 투자한 개인투자자들의 손실은 더욱 커지고 있습니다.
사실 x2 인버스와 레버리지 투자는 개인투자자가 꾸준히 이득을 벌기 힘든 구조입니다.
예를 들어 1만원에 상품을 구입해서 +1% 수익을 거두면 10100원이되죠.
그런데 다음날 -1%의 손실을 기록하면 다시 원금 10,000원이 아니라 9999원이 돼요.
즉 복리효과로 더 많은 자금이 깨지게 되는 것이죠.
여기에 2배 상품은 증권사의 수수료도 매우 높기에 손실의 폭은 더욱 커집니다.
그렇다면 이제 코스피가 계속 꾸준히 하락해야 인버스 투자자들이 돈을 번다는 것은 누구나 이해하셨을 겁니다.
하지만 진짜 문제는 코스피가 계속된 상승랠리를 보이면서 인버스는 꾸준히 하락을 기록하고 있다는 것이죠.
횡보고 나발이고 코스피의 거대한 벽에 처음부터 가로막혀버린 것입니다.
그렇다면 중요한 것은 미래에 대한 전망일 것입니다.
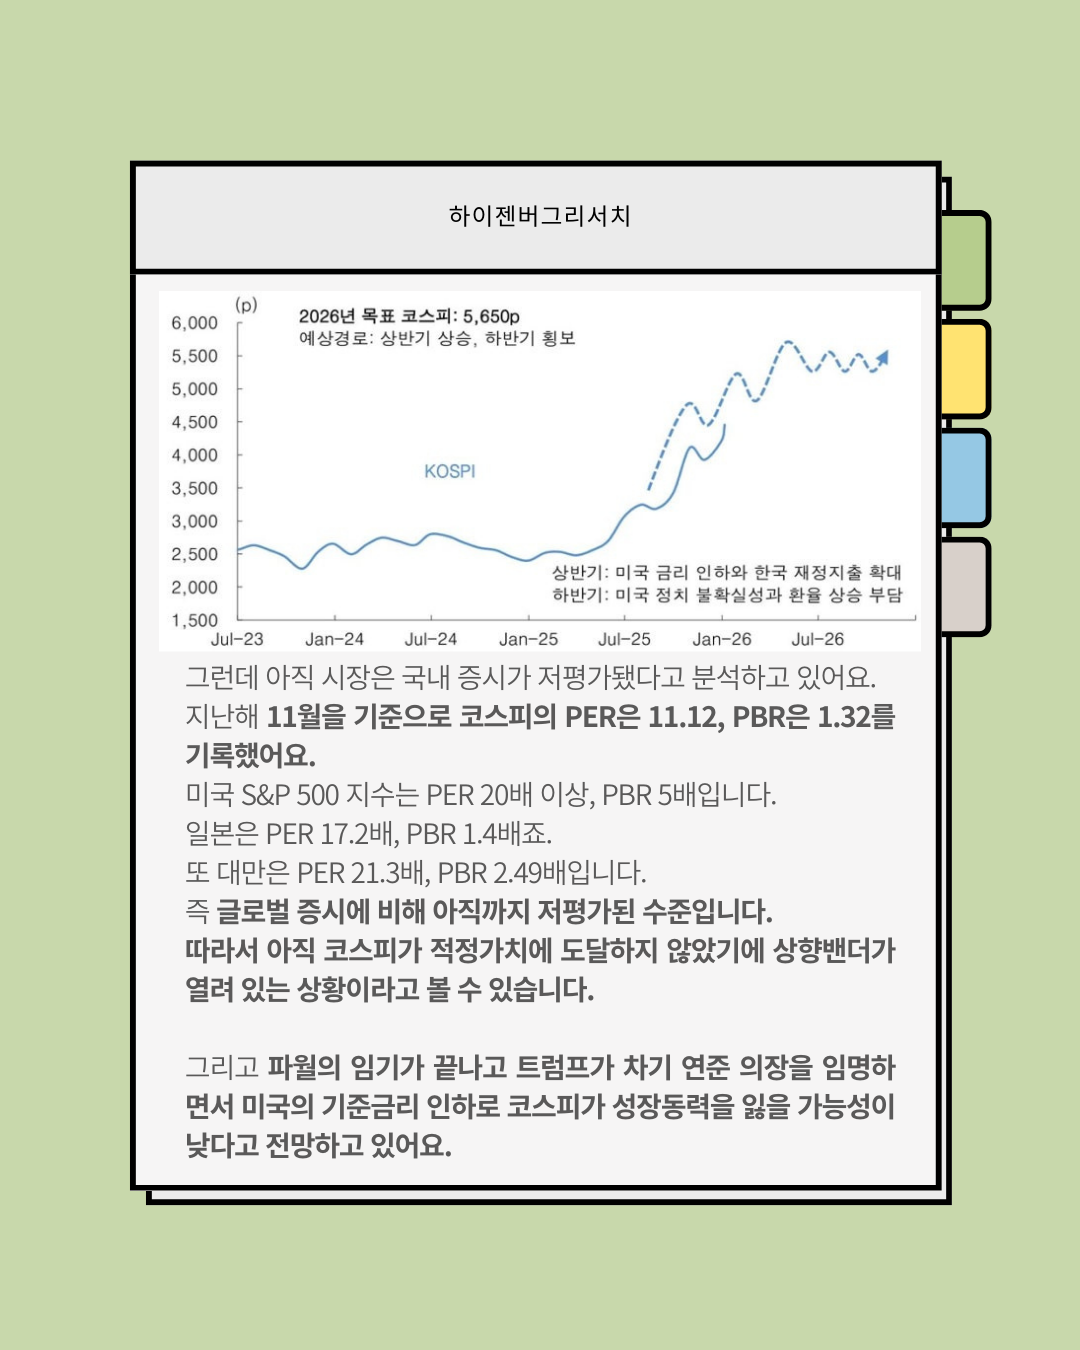
증권사들은 코스피가 계속된 상승랠리를 이어갈 것이라고 보고 있습니다.
파월의 임기가 끝나고 트럼프가 차기 연준 의장을 임명하면서 미국의 기준금리 인하로 코스피가 성장동력을 잃을 가능성이 낮다는 것을 전망하고 있는 것이죠.
여기에 지난 11월을 기준으로 코스피의 PER은 11.12, PBR은 1.32를 기록했어요.
미국 S&P 500 지수는 PER 20배 이상, PBR 5배입니다.
일본은 PER 17.2배, PBR 1.4배죠.
또 대만은 PER 21.3배, PBR 2.49배입니다.
즉 글로벌 증시에 비해 아직까지 저평가된 수준입니다.
아직 코스피가 적정가치에 도달하지 않았기에 상향밴더가 열려 있는 상황이라고 볼 수 있습니다.
다만 현재 코스피가 양극화되어 있다는 사실도 중요합니다.
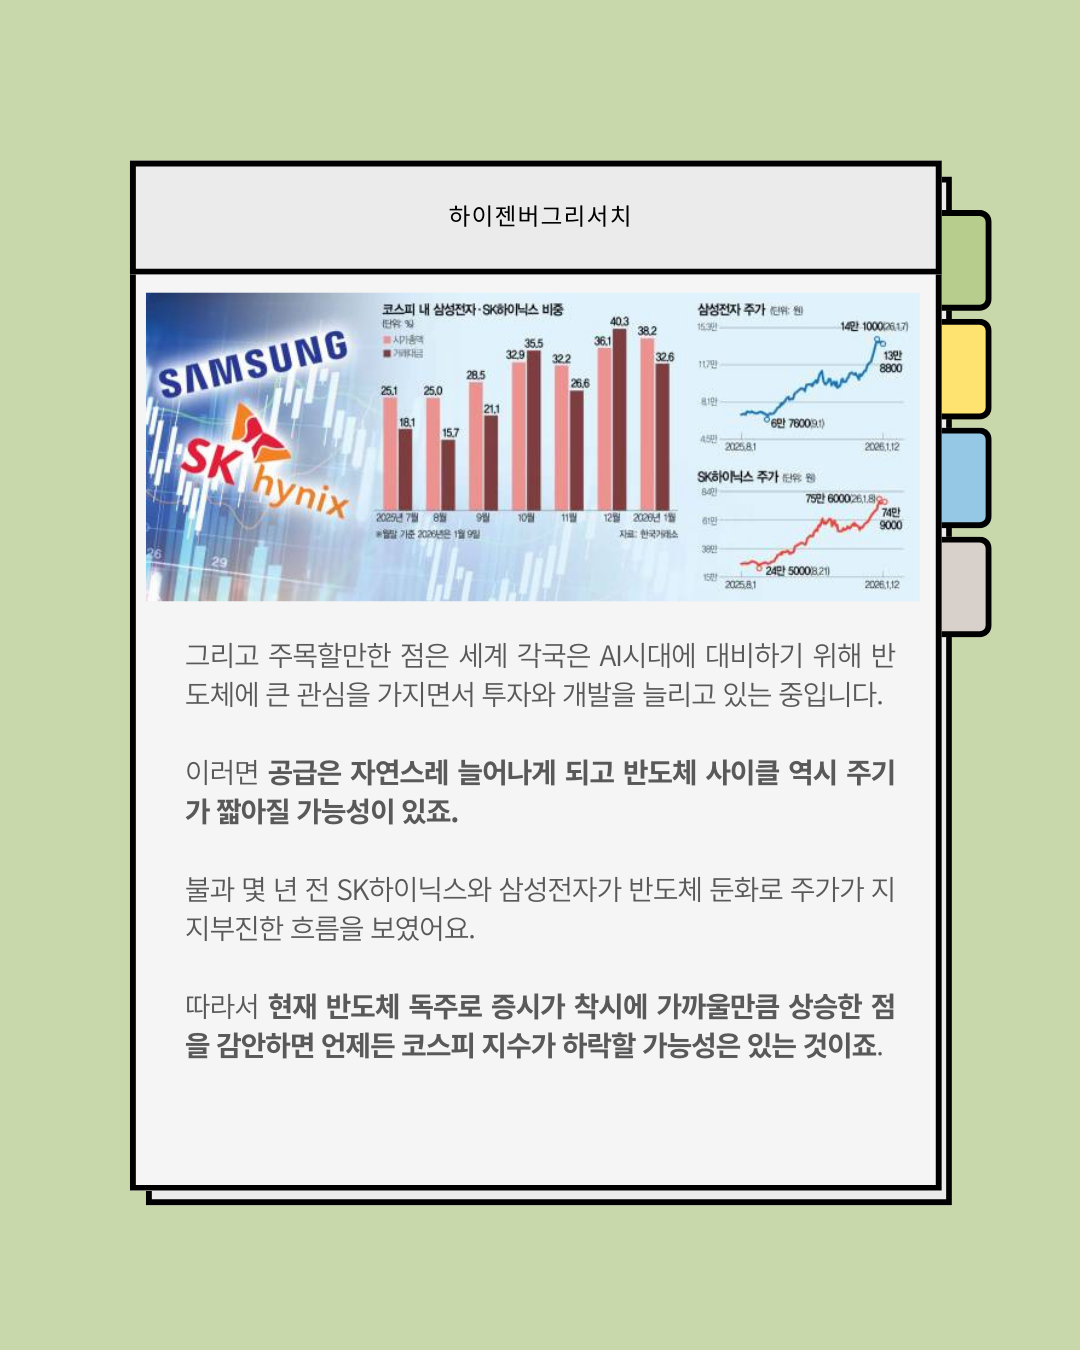
삼성전자와 SK하이닉스가 사실상 지수를 끌어올렸다고 해도 과언이 아니죠.
반도체 독주로 인해 코스피는 현재 착시에 가까울만큼, 반도체 쏠림 현상이 이어지고 있는 중입니다.
코스피 전체 시가총액에서 두 종목이 차지하는 비중은 35%에 달하는데, 만약 반도체 슈퍼사이클이 끝난다면 말 그대로 곱버스의 시대가 도래할 수도 있는 것이죠.
특히 세계 각국은 AI시대에 대비하기 위해 반도체에 큰 관심을 가지면서 투자와 개발을 늘리고 있는 중입니다.
이러면 공급은 자연스레 늘어나게 되고 반도체 사이클 역시 주기가 짧아질 가능성이 있죠.
불과 몇 년 전 SK하이닉스와 삼성전자가 반도체 둔화로 주가가 지지부진한 흐름을 보였다는 것을 생각해 보면, 증시에 대한 경계감을 항상 염두에 두고 있어야 할 것 같기도 합니다.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리