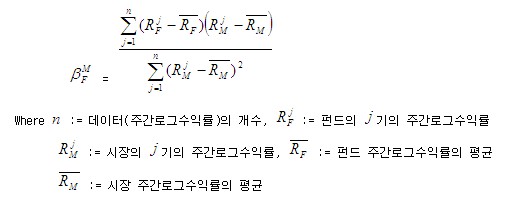
★★베타란?★★
베타계수(β)란 개별 주식, 펀드가 시장의 지수 변동에 얼마나 반응하는지를 수치화한 것입니다.
※간단한 예시를 하나 들어보겠습니다.
N이라는 기업이 있다고 가정해보죠.
증권시장 수익률 1% 증가 또는 감소하였고 이에 반해 N기업의 수익률이 0.1% 증가하거나 감소한다면 N기업의 베타계수는 0.1이 됩니다.
하지만 꼭 0.1%가 증가했다고 0.1이 되는 것은 아닙니다.
다양한 특성에 따라 베타계수가 변경될 수도 있습니다.
★★베타의 기준★★
참고로 베타 계수는 1을 기준으로 합니다.
1보다 크면 시장평균보다 변동성이 커져서 위험성이 높아지며 그만큼 수익률을 기대 할 수 있습니다.
반대로 1보다 작을 경우 위험성이 줄어들고 기대수익률도 감소합니다.
★★베타의 단점★★
베타의 단점(문제점)은 과거 베타값이 미래에도 유지가 가능하냐는 것입니다.
만약 여러분이 베타 지표를 통해 A기업에 투자를 하겠다고 해보죠.
하지만 베타와 시간이 지남에 따라 계속 변화됩니다.
그렇다면 과거의 가격 데이터를 기반으로 산출되기에 한계가 있고, 시장 변동성만 반영하기에 기업이 가진 문제를 파악하는데 어려움이 있죠.
즉 베타의 근본적인 문제점은 베타 조정을 통한 포트폴리오 관리전략이 시장의 방향성에 대한 예측을 전제로 한다는 것입니다.
시장이 상승한다고 예측하여 베타를 1보다 높게 조정했지만 시장이 상황이 좋지 못하여 하락했다면 기대하기 힘든 성적을 거둘 수 있습니다.
★★베타 요약★★
β = 1 시장 수익률과 동일한 민감도를 가짐
β > 1 시장 수익률보다 민감하게 움직임(위험상승)
β < 1 시장 수익률보다 둔감하게 움직임(안정적)
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리