◆◆기준금리 인하는 물건너 갔다◆◆
5월 15일, 이제 연준의장인 파월의 임기가 약 2달정도 남았습니다.
동시에 남은 FOMC 발표는 2차: 3월 17일 ~ 3월 18일, 3차: 4월 28일 ~ 4월 29일 약 두 번입니다.
그런데 요즘 경제 상황을 보니, 정말 녹록지 않습니다.
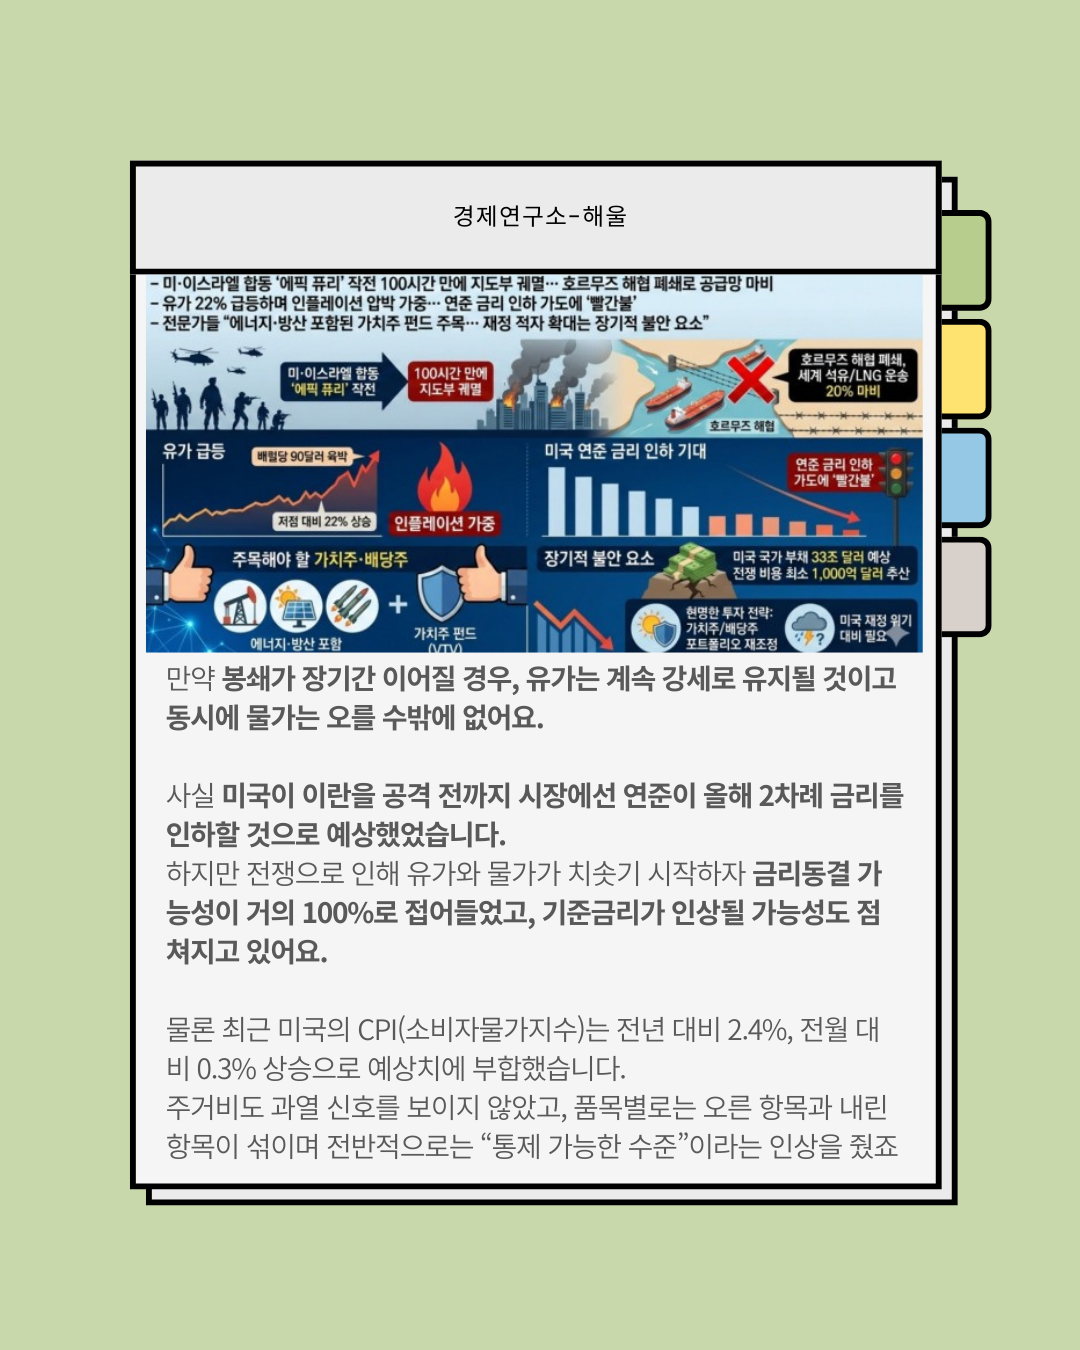
미국과 이란의 전쟁으로 에너지 가격 상승에 불이 붙으면서 인플레이션 우려가 커지고 있기 때문이죠.
이에 월가의 트레이더들은 연방준비제도의 조기 금리 인하에 대한 기대를 낮추고 있습니다.
또 현재 이란의 지도부가 줄줄이 사살됐지만, 이란은 호르무즈 해협을 봉쇄하고 미국에 강력하게 저항하겠다는 반응을 보고 있어요.
만약 봉쇄가 장기간 이어질 경우, 유가는 계속 강세로 유지될 것이고 동시에 물가는 오를 수밖에 없어요.
사실 미국이 이란을 공격 전까지 시장에선 연준이 올해 2차례 금리를 인하할 것으로 예상했었습니다.
하지만 전쟁으로 인해 유가와 물가가 치솟기 시작하자 금리동결 가능성이 거의 100%로 접어들었고, 기준금리가 인상될 가능성도 점쳐지고 있어요.
물론 최근 미국의 CPI(소비자물가지수)는 전년 대비 2.4%, 전월 대비 0.3% 상승으로 예상치에 부합했습니다.
주거비도 과열 신호를 보이지 않았고, 품목별로는 오른 항목과 내린 항목이 섞이며 전반적으로는 “통제 가능한 수준”이라는 인상을 줬죠
분명 CPI는 표면적으로 시장에 안도감을 주기엔 충분했습니다.
다만 시장이 가장 걱정하는 변수인 중동의 긴장감을 반영하지 못한 것이 중요한 포인트입니다.
전쟁의 변수를 담지 못한 이번 CPI는 사실상 숫자가 무난했다는 사실보다, 그 무난함이 오래갈지 확신할 수 없다는 점을 부각시킨 것입니다.
◆◆주택담보대출금리◆◆
미국 장기 주택담보대출 금리가 상승하고 있다는 것도 아주 중요한 이슈입니다.
30년 만기 고정금리 주택담보대출의 평균 금리가 연 6.11%로 집계됐고, 실제 주택담보대출 금리의 기준이 되는 미국 10년 만기 국채 금리는 이번 주 4.25%까지 상승했습니다.
투자자들이 인플레이션으로 채권의 미래 가치가 떨어질 것을 우려해 국채를 내다 팔면서 채권 가격은 하락하고 금리는 급등한 것이죠.
이는 연준의 통화정책에 부담이 되는 요소입니다.
또 금리가 오르면서 연중 최대 성수기인 봄 이사 철을 앞두고 소비자들은 부담이 커지게 됐고 이에 주택 시장 회복세에 제동이 걸릴 수 있을 것이라는 우려도 있습니다.
◆◆확대되는 전쟁비용◆◆
마지막 문제는 전쟁 비용입니다.
‘세상에 공짜 점심은 없다’는 말 다들 아시죠?
미국의 미사일 역시 마찬가지입니다.
미국이 미사일을 쏘면 쏠수록 미국의 장기 재정 건정성은 약화되게 됩니다.
현재 이란 전쟁에 투입되는 비용은 최소 500억 달러(약 74조원)에서 최대 1000억 달러(약 148조원)로 추산되고 있습니다.
물론 미국의 올해 재정 적자가 1조 9000억 달러(약 2815조원), 누적 국가 부채는 33조 달러(약 4경 8900조원)에 달한다는 점과 비교하면 위의 자금은 큰 비용이 아니라고 느껴질 수 있습니다.
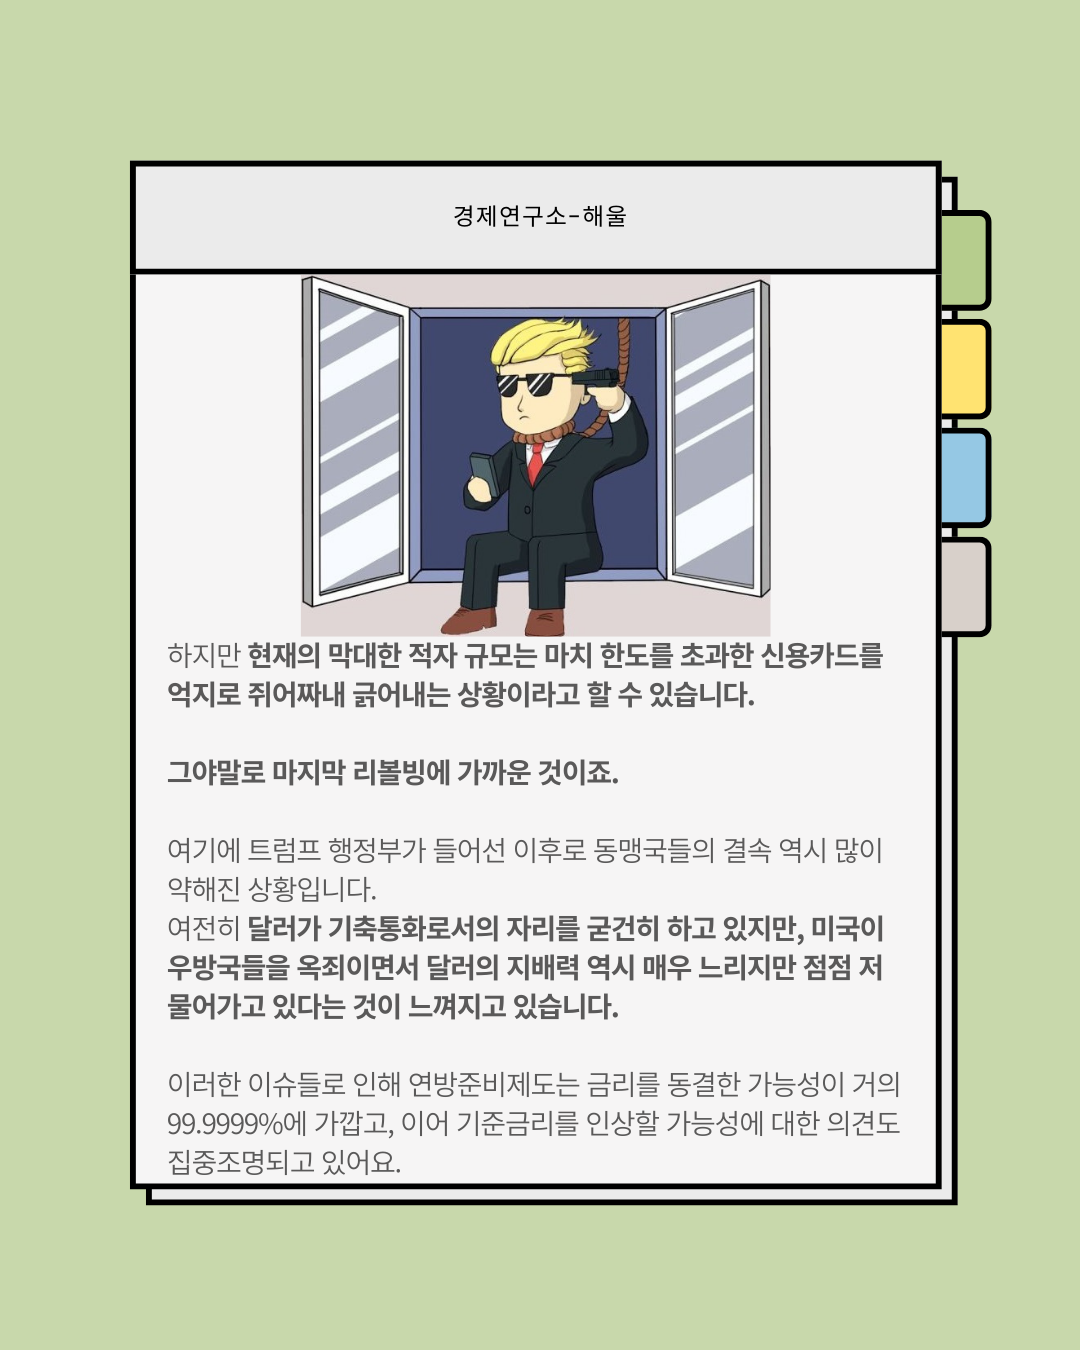
하지만 현재의 막대한 적자 규모는 마치 한도를 초과한 신용카드를 억지로 쥐어짜내 긁어내는 상황이라고 할 수 있습니다.
그야말로 마지막 리볼빙에 가까운 것이죠.
여기에 트럼프 행정부가 들어선 이후로 동맹국들의 결속 역시 많이 약해진 상황입니다.
여전히 달러가 기축통화로서의 자리를 굳건히 하고 있지만, 미국이 우방국들을 옥죄이면서 달러의 지배력 역시 매우 느리지만 점점 저물어가고 있다는 것이 느껴지고 있습니다.
이러한 이슈들로 인해 연방준비제도는 금리를 동결한 가능성이 거의 99.9999%에 가깝고, 이어 기준금리를 인상할 가능성에 대한 의견도 집중조명되고 있어요.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리