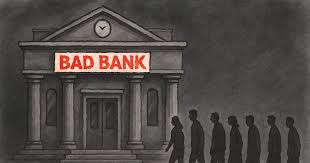
◆배드뱅크(bad bank)◆
배드뱅크(bad bank)는 금융기관의 부실채권이나 부실자산만을 사들여 이를 관리하면서 전문적으로 처리하는 기관을 말합니다.
보통 은행은 고객에게 필요한 자금을 빌려주고 돈(이자수익)을 받습니다.
은행은 보험이나 펀드 판매, 귀중품 예치 등 다른 서비스도 있지만 필요한 사람에게 돈을 공급하는 `자금의 중개’ 역할이 가장 큽니다.
하지만 고객 중에서는 돈을 빌리고 갚지 못하는 사람들도 있습니다.
은행 입장에선 이런 경우가 많이 생기면 돈을 회수하지 못하는 부실채권(NPL, Non performing loan)이 늘어나게 되는데, 평상시라면 은행은 부실채권을 일정 비율로 유지하고 일부는 손실 처리하면 문제가 없습니다.
하지만 경제가 악화되고 갑자기 부실채권이 증가한다면 은행의 손실은 점차 커지고 고객이 예금해둔 돈도 돌려줄 수 없게 되는 상황이 발생할 수도 있습니
이런 은행의 위기는 국가의 경제를 구렁텅이로 밀어 넣는 상황을 만들 수 있습니다.
이를 방지하기 위해 있는 것이 바로 배드뱅크입니다
예를 들어, A라는 사람이 은행에 찾아가 부동산을 담보로 돈을 빌렸지만, A의 사업은 부도가 나면서 은행은 돈을 돌려받지 못할 위기에 처했습니다.
이때, 배드뱅크가 은행으로부터 A의 담보를 넘겨받아서 그것을 담보로 잡고 유가증권을 발행하거나 담보를 팔아서 채무를 회수하게 됩니다.
이를 통해 은행은 부실채권을 배드뱅크에 전부 넘겨버리면서 좋은 우량 채권과 자산을 확보할 수 있게 됩니다.
따라서 배드뱅크의 주 업무는 부실 여신이나 담보로 잡힌 공장, 부동산 등의 가치를 높인 뒤 높은 가격에 파는 것이며 채무자가 담보로 잡힌 부동산을 개발하거나, 가동이 중단된 공장에 자본과 인력을 투입해 정상화시키는 일을 합니다.
부실 자산 관리에 필요한 업무만 제한적으로 담당한다는 점에서 기존 은행과의 차이가 있습니다.
우리나라에서는 정부 출가 기관인 한국자산관리공사(KAMCO)와 연합자산관리주식회사(UAMCO)가 배드뱅크 역할을 하고 있습니다.
그동안 부실채권은 모두 한국자산관리공사에서 처리하도록 함으로써 기존의 은행들이 건전 자산이나 채권만을 보유, 운용하는 굿뱅크(Good bank)로 전환되는 경우는 없었습니다.
이러한 이유로 국제통화기금(IMF)의 구제금융 때 부실은행들이 속출하여 빅딜 또는 외국자본에 매각되는 사태가 벌어지기도 했습니다.
연합자산관리주식회사(UAMCO, 이하 유암코)로 명명된 이 회사는 시중은행들이 내놓는 부실 자산을 인수해 유동화시키고 있습니다.
현재 농협중앙회, 신한은행, 우리은행, 하나은행, 기업은행, 국민은행 등이 주주로 참여하고 있으며 이전까지 캠코(한국자산관리공사)가 독점했던 금융사 부실채권 인수시장에 작지만 잠재적인 경쟁자가 등장해 경쟁 시장을 만드는데 일정 부분 기여하고 있습니다.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리