◎적자전환◎
쿠팡이 올해 1분기 실적을 공개했습니다.
매출은 85억400만달러(한화 12조4597억원)를 기록하며 생각보다 견조한 성적을 보였어요.
참고로 이는 전년 동기 대비 8% 증가한 수치입니다.
문제는 영업이익이었습니다
영업이익은 -2억4200만달러(3545억원 손실)로 적자 전환했으며, 당기순이익은 -2억6600만달러(3897억원 손실)를 기록했습니다.
이처럼 실적이 부진해진 이유는 핵심 사업의 성장 둔화와 비용 부담 확대가 동시에 나타났기 때문이에요.
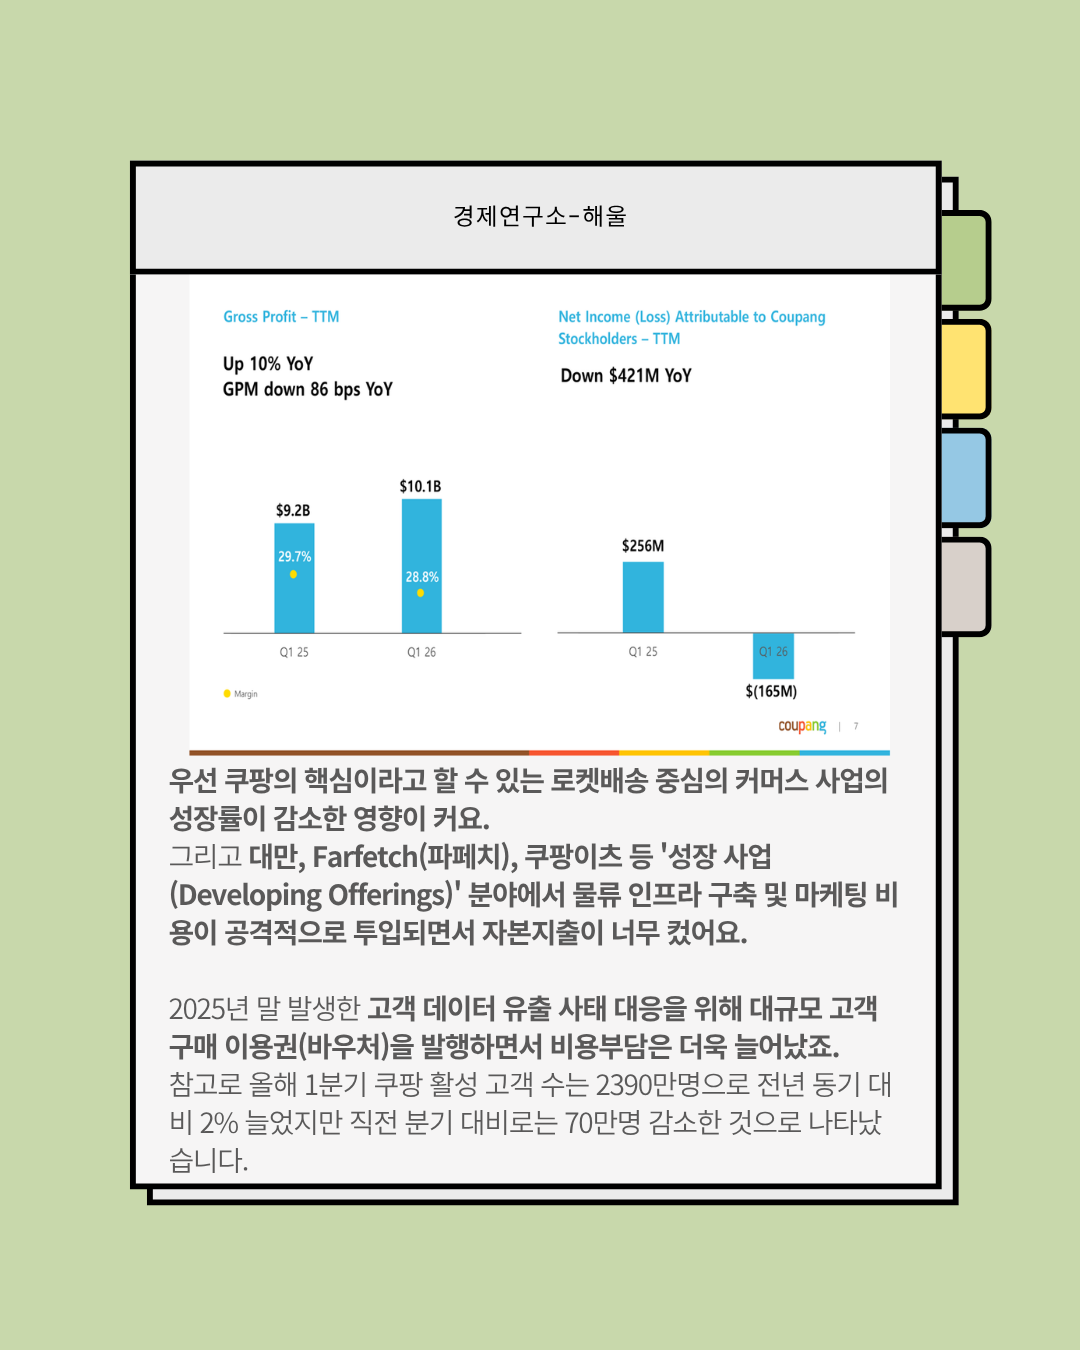
실적이 하락한 근본적인 이유는 우선 쿠팡의 핵심이라고 할 수 있는 로켓배송 중심의 커머스 사업의 성장률이 감소했고, 대만 로켓배송, Farfetch(파페치), 쿠팡이츠 등 '성장 사업(Developing Offerings)' 분야에서 물류 인프라 구축 및 마케팅 비용이 공격적으로 투입되면서 실적이 고꾸라졌어요.
그리고 2025년 말 발생한 고객 데이터 유출 사태 대응을 위해 대규모 고객 구매 이용권(바우처)을 발행하면서 해당 비용이 실적에 한번 더 충격을 가한 것입니다.
참고로 올해 1분기 쿠팡 활성 고객 수는 2390만명으로 전년 동기 대비 2% 늘었지만 직전 분기 대비로는 70만명 감소한 것으로 나타났어요.
아직 개인정보 유출 사고 이탈 영향이 남아있는 것이죠.
◎다음 스텝은?◎
실적이 부진함을 보이자 쿠팡의 주가는 지난 3일동안 15% 가량 하락했어요.
쿠팡은 적자문제를 해결하기 위해 물류와 배송 네트워크 등 모든 서비스에 걸친 자동화와 AI 도입을 통해 서비스 수준을 높이고, 비용을 절감할 것이라고 밝혔습니다.
그리고 현재 성장이 다소 부진하고 비용이 큰 대만 로켓배송에 대해서는 성과가 늘어남과 동시에 장기적인 성장 모멘텀을 이어가겠다고 밝혔어요.
◎네이버의 추격◎
한편 정보 유출 사태로 인해 고객들이 대거 이탈한 가운데, 전통강호의 유통기업들이 빠르게 쿠팡을 추격하고 있어요.
네이버쇼핑, 신세계그룹(SSG닷컴·G마켓), 컬리, 그리고 알리·테무 등 중국 커머스(C-커머스) 등이 대표적이죠.
특히 이들 중 가장 강력한 경쟁자는 네이버입니다.
2026년 기준 쿠팡은 국내 온라인 유통시장 점유율 23%를 기록했어요.
네이버쇼핑은 19.9% 진짜 턱밑까지 쫓아왔죠.
특히 정보 유출로 고객이 이탈하면서 네이버가 많은 고객들을 흡수했어요.
그리고 네이버는 멤버십을 통해 사용자들에게 다양한 혜택과 협업을 제공하면서 플랫폼의 입지를 더욱 공고히하고 있어요.
◎2분기전망◎
쿠팡은 다가온ㄴ 2분기에 다시 흑자를 기록할 것으로 예상하고 있어요.
다만 월가를 비롯한 국내 증권사들은 회의적인 반응이에요.
우선 첫번째로 활성고객수가 약 2400만명으로 정체됐다는 거에요.
두번째는 대만 등을 포함한 성장사업이 적자폭이 계속 늘고 있다는 점이죠.
세번째는 고객정보 유출사고 여파로 프로덕트 커머스 부문이 흘들리고 있다는 점이에요.
이 같은 문제들로 인해 쿠팡의 주가는 단기간 반등하기 어려울 것이라는 분석을 내놓고 있어요.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리