◎황제주가 된 LG이노텍◎
LG이노텍의 주가가 100만원을 넘어서면서 새로운 황제주로 등극했어요.
LG이노텍은 그동안 애플의 아이폰에 탑재되는 고성능 카메라 모듈과 3D 센싱 모듈, 액추에이터 등을 공급하면서 사실상 애플 관련 대장주 역할을 해왔습니다.
실제로 전체 매출의 약 70~80%가 애플 단일 고객사에서 발생할 정도로 의존도가 높아요.
그래서 일각에선 애플의 하청업체라는 타이틀에 불과한 기업이기에 밸류에이션을 기대하기 힘들다는 평가도 있었어요.
◎피지컬AI◎
애플의 하청업체라고 불리던 LG이노텍의 주가가 급등하고 있는 이유는 바로 '로봇' 때문입니다.
LG이노텍의 주요 사업인 카메라 및 3D 센싱 모듈, 라이다(LiDAR) 등 복합 센싱 시스템은 로봇의 '눈'과 '두뇌' 역할을 하고 있어요.
특히 LG이노텍은 이 분야에서 글로벌 기술적 우위를 가지고 있죠.
여기에 로봇의 관절과 손가락을 움직이는 핵심 구동부인 '액추에이터'는 로봇 산업의 핵심 기술이에요.
이것 역시 LG이노텍이 영위하고 있는 사업이에요.
그야말로 로봇과 관련해서 모든 사업을 하고 있다고 봐도 무방하죠. 게다가 LG그룹이 로봇에 전폭적인 투자를 진행하면서 로봇에 대한 기대감은 더욱 커질 전망입니다.
◎반도체 기판◎
LG이노텍의 기대감이 극대화된 것에는 반도체 기판도 한 몫하고 있어요.
앞서 LG이노텍은 인공지능(AI)과 서버용 고부가가치 반도체 기판으로 포트폴리오를 확장했었습니다.
고성능 반도체 수요가 급증하면서 통신용 기판(RF-SiP) 및 고사양 기판(FC-BGA)의 공급 부족이 나타났죠.
이에 글로벌 공급망에서 우위를 점하며 실적이 증가할 전망입니다.
◎우려의 요인은?◎
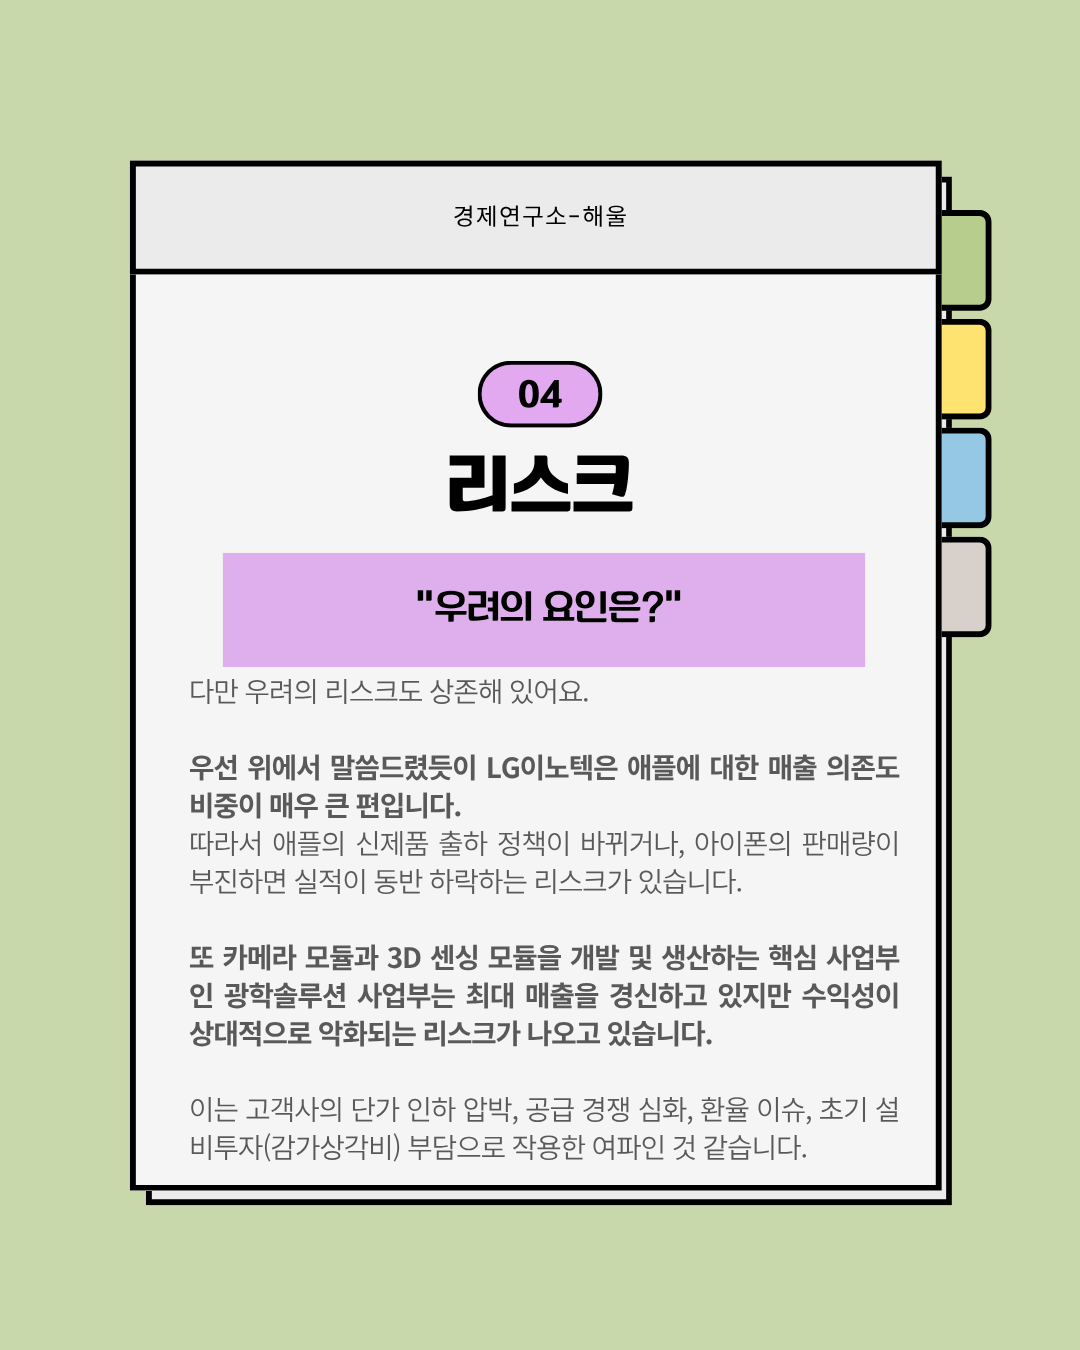
다만 우려의 리스크도 상존해 있어요.
우선 위에서 말씀드렸듯이 LG이노텍은 애플에 대한 매출 의존도 비중이 매우 큰 편입니다.
따라서 애플의 신제품 출하 정책이 바뀌거나, 아이폰의 판매량이 부진하면 실적이 동반 하락하는 리스크가 있습니다.
또 카메라 모듈과 3D 센싱 모듈을 개발 및 생산하는 핵심 사업부인 광학솔루션 사업부는 최대 매출을 경신하고 있지만 수익성이 상대적으로 악화되는 리스크가 나오고 있습니다.
이는 고객사의 단가 인하 압박, 공급 경쟁 심화, 환율 이슈, 초기 설비투자(감가상각비) 부담으로 작용한 여파인 것 같습니다.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리