◎감가상각비(1)◎
감가상각비에 대해 알아보기전, 유형자산에 대해 먼저 간단하게 알아보고 넘어가겠습니다.
유형자산은 비유동자산 중에서 영업활동을 하기 위해 장기간에 걸쳐 이용할 수 있는 자산을 뜻합니다.
유형자산은 무형자산과 달리 실체가 있는 자산으로서 예를 들면 기업이 가지고 있는 거대한 토지, 공장, 건물, 기계 같은 것들이죠.
여기서 건물과 기계, 공장 같은 실체가 있는 자산은 시간이 흐르면서 녹이 슬거나, 부식되는 등 가치가 점점 감소합니다.
우리는 이를 ‘감가상각비’라고 불러요.
참고로 토지는 기계처럼 보수작업해야할 필요성은 없기 때문에 감가상각을 하지 않아요.
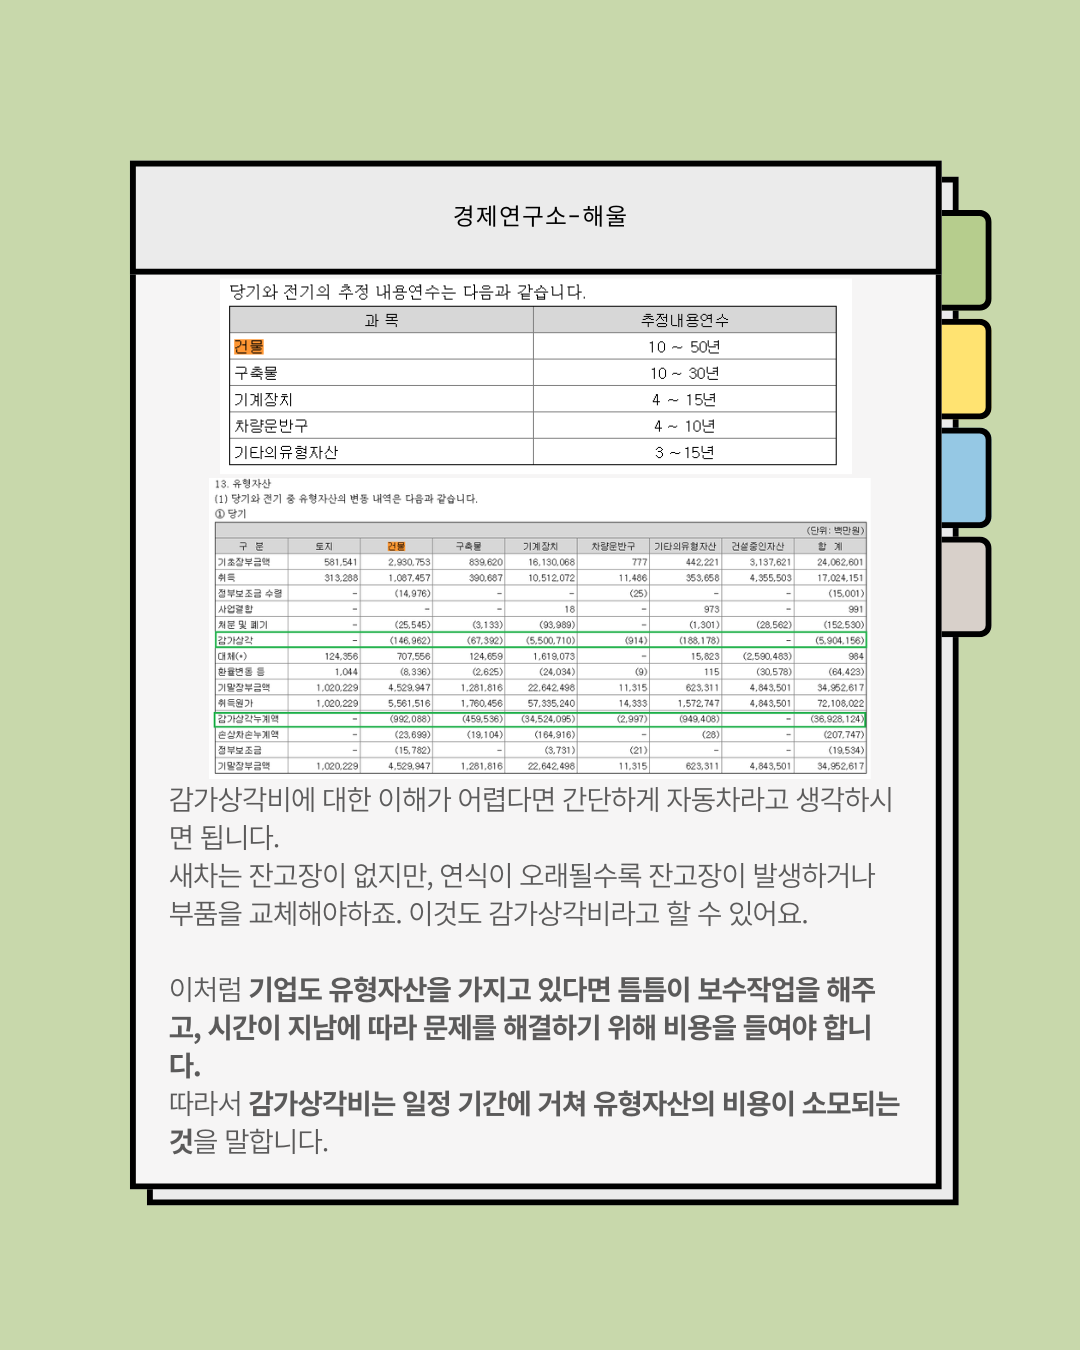
감가상각비에 대한 이해가 어렵다면 간단하게 자동차라고 생각하시면 됩니다.
새차는 잔고장이 없지만, 연식이 오래될수록 잔고장이 발생하거나 부품을 교체해야하죠. 이것도 감가상각비라고 할 수 있어요.
이처럼 기업도 유형자산을 가지고 있다면 틈틈이 보수작업을 해주고, 시간이 지남에 따라 문제를 해결하기 위해 비용을 들여야 합니다.
따라서 감가상각비는 일정 기간에 거쳐 유형자산의 비용이 소모되는 것을 말합니다.
◎감가상각비(2)◎
재무제표에서 감가상각비를 유심히 봐야하는 이유는 우선 기업이 유형자산을 늘리면 감가상각비 역시 자동으로 커진다는 점입니다.
제조업을 필두로 하는 기업들이 제품 생산을 늘리기 위해 공장을 짓고 생산기계를 확대한다면 유형자산은 커지게 되고 보수해야 할 기계들도 많아지니, 감가상각비 역시 커지게 됩니다.
즉 비용이 커지는 것이죠.
여기에 한가지 더 살펴볼 것은 공장을 확대했지만, 기대했던 만큼 실적이 좋지 않다면 감가상각비가 매출보다 더 많이 발생하는 최악의 상황이 발생할 수도 있어요.
즉 공장이 놀면서 이익보다 손실이 커진다는 의미니까요.
◎유형자산◎
유형자산은 자산이기도 하지만 다른 시선으로 보면 비용이기도 합니다.
기계와 건물 또는 토지를 가지고 있으니, 자산으로 생각되지만 감가상각으로 인해 비용이 발생하면서, 자산과 비용이라는 성격을 둘 다 가지고 있습니다.
따라서 재무제표 상에서 유형자산이 압도적으로 높다면, 감가상각이 어디서 가장 크게 발생하고 있는지를 파악할 필요성이 있어요.
※요약※
유형자산을 극도로 확대시키면 감가상각비가 너무 높아져서 일시적으로 이익이 감소하는 악재가 발생할 수 있어요.
하지만 수요가 넘친다면 공장이 열심히 돌아가면서 실적이 크게 개선되면서 이익도 극대화될 수 있습니다.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리