◎불황따윈 없다◎
이틀전 SK하이닉스와 삼성전자가 AI공급 우려 쇼크로 크게 폭락했었습니다.
이에 반도체 풍향계로 불리는 마이크론테크놀로지의 실적에 대해 이목이 크게 집중됐어요.
그리고 마이크론은 구원투수답게 역대급 실적을 발표하며 건재함을 알렸습니다.
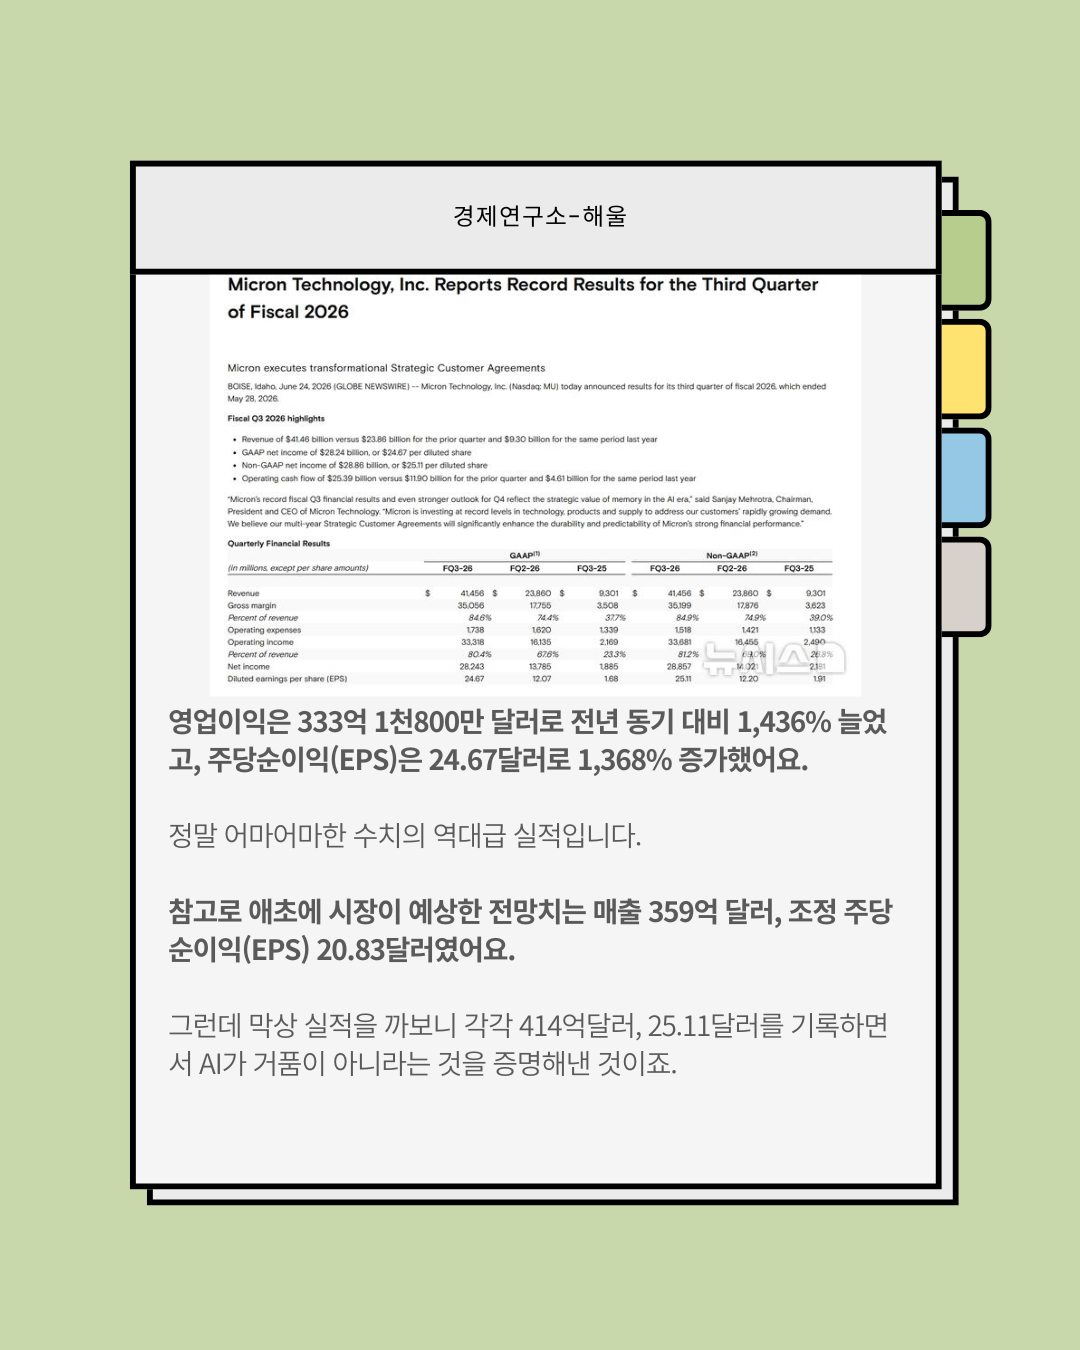
마이크론의 3분기 실적을 살펴보면, 매출액 414억5600만달러(64조원)을 기록했어어요.
이는 직전분기 238억6000만 달러보다 74% 증가했으며, 전년동기 93억100만달러 대비 4.5배 증가한 엄청난 수치입니다.
영업이익은 333억 1천800만 달러로 전년 동기 대비 1,436% 늘었고, 주당순이익(EPS)은 24.67달러로 1,368% 증가했어요.
정말 어마어마한 수치의 역대급 실적입니다.
참고로 애초에 시장이 예상한 전망치는 매출 359억 달러, 조정 주당순이익(EPS) 20.83달러였어요.
그런데 막상 실적을 까보니 각각 414억달러, 25.11달러를 기록하면서 AI가 거품이 아니라는 것을 증명해낸 것이죠.
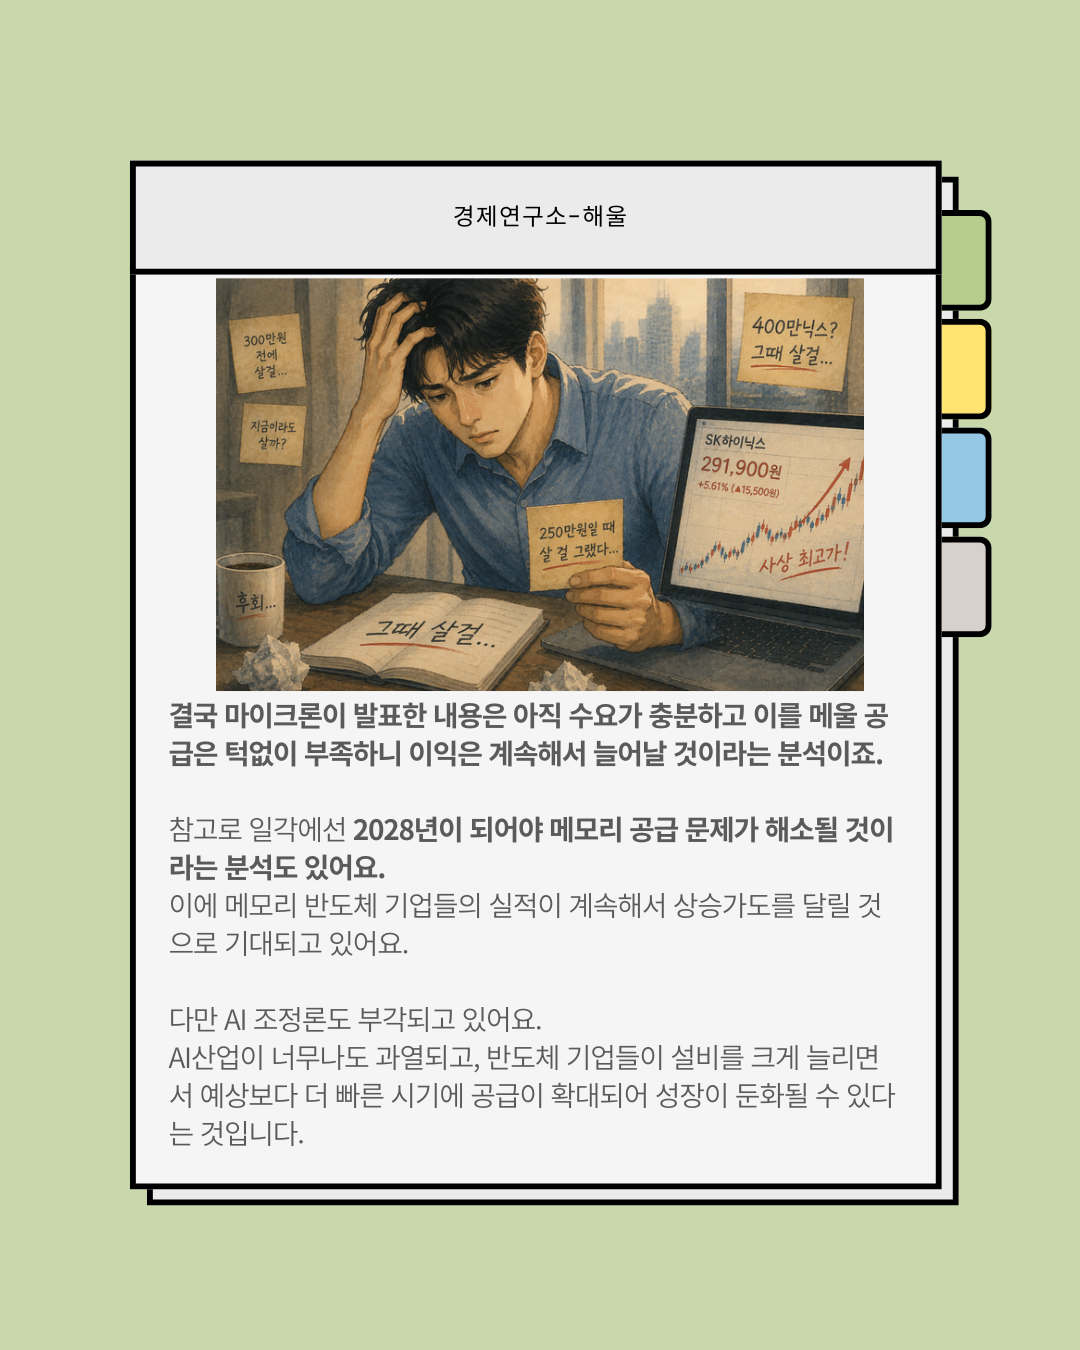
◎진짜 오늘이 제일 쌀까?◎
마이크론이 역대급 실적을 발표하면서 반도체 시장은 다시 빠르게 주가는 회복하고 있어요.
당사자인 마이크론은 시외에서 15%상승세를 기록했어요.
그리고 마이크론의 광역힐은 지구 반대편에 있는 SK하이닉스와 삼성전자에게도 버프가 발동하면서 각각 14%, 6% 상승하고 있어요.
마이크론은 메모리 공급이 언제 수요를 따라잡을 수 있을지 전혀 예측할 수 없는 상황이고, 공급 부족 사태가 ‘27년 이후까지 지속될 것이며 ‘28년이 되어서야 메모리 반도체의 수급 상황이 점진적으로 개선될 수 있다고 전했어요.
즉 AI의 수요가 늘어나면서 메모리 반도체 수요 역시 크게 폭증하면서 이를 메울 공급이 아직도 부족하다는 것입니다.
결국 마이크론이 발표한 내용은 아직 수요가 충분하고 이를 메울 공급은 턱없이 부족하니 이익은 계속해서 늘어날 것이라는 분석이죠.
참고로 일각에선 2028년이 되어야 메모리 공급 문제가 해소될 것이라는 분석도 있어요.
이에 메모리 반도체 기업들의 실적이 계속해서 상승가도를 달릴 것으로 기대되고 있어요.
다만 AI 조정론도 부각되고 있어요.
AI산업이 너무나도 과열되고, 반도체 기업들이 설비를 크게 늘리면서 예상보다 더 빠른 시기에 공급이 확대되어 성장이 둔화될 수 있다는 것입니다.
◎반도체 사이클, “이르면 내년에 끝날수도 있다?“◎
글로벌 메모리 반도체 기업들이 역대급 실적을 쌓으면서 넘치는 수요문제를 해결하기 위해 HBM 및 서버용 메모리 중심으로 공장이 증설되고 있어요.
생산시설 신·증설 효과가 본격화되는 2027년 하반기 이후에는 공급 확대로 인한 가격 변동 가능성이 상존해, 물량 경쟁보다는 맞춤형 고부가가치 전략이 핵심 변수가 될 전망입니다.
이에 이르면 내년부터 반도체 슈퍼사이클 조정이 발생할 수도 있어보여요.
게다가 CXMT와 YMTC 등 중국 메모리 업체들도 상하이 및 우한 지역에 공장을 증설하며 대규모 D램·낸드 양산을 준비하면서 시장이 커지는 만큼 경쟁과 공급이 맞물릴 가능성이 높습니다.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리