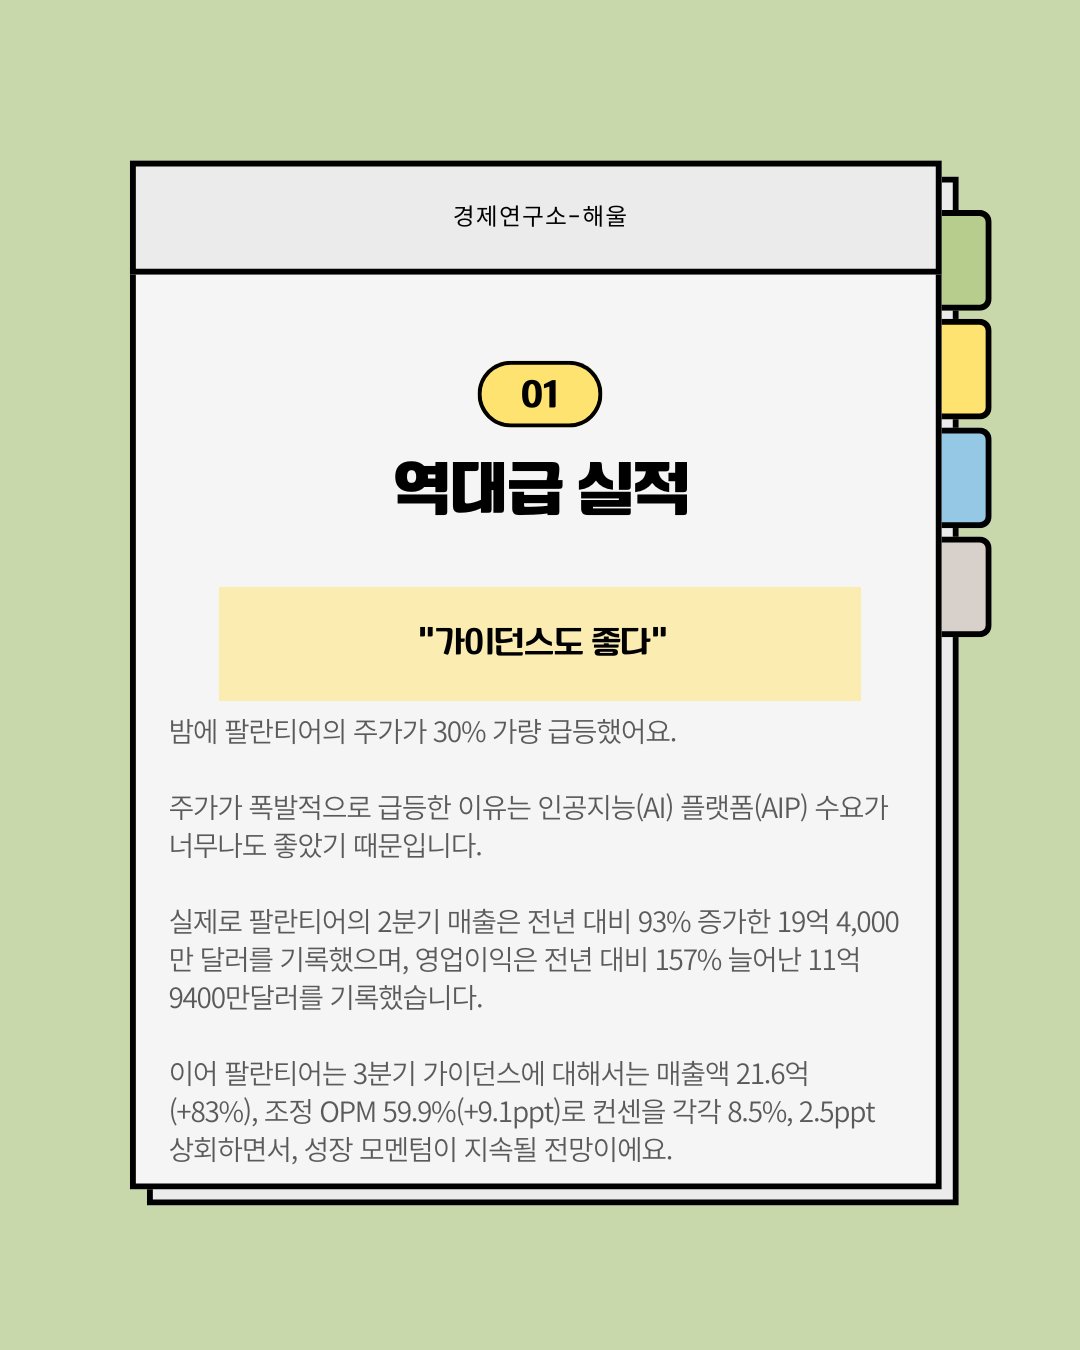
◎역대급 실적◎
밤에 팔란티어의 주가가 30% 가량 급등했어요.
주가가 폭발적으로 급등한 이유는 인공지능(AI) 플랫폼(AIP) 수요가 너무나도 좋았기 때문입니다.
실제로 팔란티어의 2분기 매출은 전년 대비 93% 증가한 19억 4,000만 달러를 기록했으며, 영업이익은 전년 대비 157% 늘어난 11억9400만달러를 기록했습니다.
이어 팔란티어는 3분기 가이던스에 대해서는 매출액 21.6억 (+83%), 조정 OPM 59.9%(+9.1ppt)로 컨센을 각각 8.5%, 2.5ppt 상회하면서, 성장 모멘텀이 지속될 전망이에요.
◎소버린AI◎
최근 미국에선 서 ‘Sovereign AI’ 인식 확대가 주요 이슈 중 하나입니다.
중국과의 AI 경쟁에서 막대한 격차를 벌리겠다는 것이죠.
특히 특히 팔란티어는 기업과 정부가 자체 데이터와 보안 통제권을 유지하면서 첨단 인공지능(AI)을 활용할 수 있게 하는 소버린 AI(Sovereign AI) 트렌드의 핵심 선두에 서있습니다.
이처럼 이처럼 데이터 주권과 안보의 중요성으로 국가·기업 주도 투자가 급증하면서 팔란티어의 장기적 기대감도 커지고 있습니다.
◎전망◎
한편 팔란티어가 스스로에 대한 증명을 부각시키자, 월가에서도 스탠스를 바꾸기 시작했습니다.
투자의견을 ‘매수’로 제시함과 동시에 대부분 증권사들이 목표 주가를 높인 상황입니다.
이들은 팔란티어의 AIP와 온톨로지 레이어는 이미 기업들이 다양한 거대언어모델(LLM)을 워크플로에 쉽게 연동하고 교체하도록 돕는 핵심 인프라로 자리잡고, 방산·정보 영역(Gotham)을 넘어 민간 상업용 AI 수요(Foundry/AIP)가 폭발적으로 확대됨에 지속적인 수요와 성과를 기록할 것이라고 분석하고 있습니다.
다만 일각에선 실적이 폭발적으로 성장하면서 주가가 급등하는 모습을 보였는데, 이를 두고 높은 밸류에이션이 발생하면서 주가가 다시 예전처럼 고평가되고 있다는 분석을 내놓고 있어요.
향후 상업 부문의 가속도가 기대치를 조금만 밑돌아도 주가 변동성이 커질 수 있기에 높은 비중의 추격 매수는 상당한 리스크가 발생할 수 있다는 이야기인 것이죠.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리