◎역시 미국....◎
얼마 전, 샌디스크가 투자자의 날 행사에서 사업 재투자 후 남는 잉여현금흐름(FCF)의 100%를 주주에게 환원하겠다는 파격적인 장기 재무 전략을 발표했습니다.
역시 자본주의의 화신이라고 할 수 있는 미국의 기업답게 화끈하게 주주들의 권리를 위한 보상안을 내놓은 것이죠.
한편으론 이 같은 이슈들이 나올 때마다, 국내 기업들의 행보와 비교할 수 밖에 없는 상황이 참 안타깝습니다.
국내 시총 2위인 SK하이닉스의 경우 2026년 2분기 기준으로 분기 배당금은 보통주 1주당 375원입니다. 시가총액이 1,200조원 가까이 되는 기업 배당 총액을 고작 2,733억원에 불과한 것이죠.
물론 배당금을 지급안하는 워렌버핏의 회사인 버크셔와 비교할 수도 있겠지만, 버크셔의 경우 과거 장기간에 걸쳐 누적적으로 전체 유통 주식수의 13~14% 이상을 꾸준히 소각해 왔습니다.
반면 SK하이닉스는 전체 발행 주식의 2.1% 규모의 자사주를 소각했어요. 이를 보면 기업가치에 비해 주주환원이 매우 소극적이라는 것을 알 수 있습니다.
게다가 하이닉스가 보유한 현금은 현재 88조원에 달하는데, 이는 세계 글로벌 기업들 중에서도 최상위권에 달하는 현금력입니다.
이를 생각하면 주주들은 뚜껑이 열릴 수 밖에 없습니다.
◎성과급◎
SK하이닉스는 앞서 임직원들의 성과급을 두고 영업이익의 10%를 상한 없이 지급하기로 했습니다.
뭔가 이상하죠?
기업의 주인인 주주들을 위한 환원책은 아직 마련되지도 않았는데, 임직원 성과급부터 체결된다는 게 말입니다.
게다가 막대한 성과급을 지급하는데 이사회나 주주총회 없이 합의가 이뤄지면서 논란은 더욱 커지고 있죠.
한 가지 재밌는 것은 성과급을 두고 SK하이닉스 노조와 사측이 또 충돌하고 있습니다.
그 이유는 SK하이닉스 측은 50~70%를 현금 대신 자사주로 지급하고 일정 기간 매도를 제한하는 방안을 제안했으나, 노조는 주가 변동 위험 등을 이유로 전면 거세게 반발하고 있어요.
◎솔리다임◎
한편 최근 가장 화두가 된 이슈인 '솔리다임' 상장 이슈를 보면 정말 주주 권리에 대한 안전장치가 매우 부족해 보입니다.
과거 SK하이닉스는 인텔이 가지고 있던 낸드플래시 및 SSD 사업부를 인수해 세운 자회사를 세웠는데, 이게 바로 솔리다임이에요.
아주 객관적으로 생각해보죠.
SK하이닉스에 있었던 솔리다임가 미국 시장에 상장되면 SK하이닉스의 매출은 당연히 감소할 것이고, 솔리다임과 SK하이닉스 낸드플래시 사업 부문이 충돌하게 됩니다.
그렇다면 기존 SK하이닉스 주주들은 닭 쫓던 개가 되는 것이죠.
AI 데이터센터용 고용량 eSSD 수요로 가치가 급등한 핵심 사업부가 분할 상장되면 모회사 가치가 떨어지는 '더블카운팅(중복 상장) 할인' 우려가 커지는 것이죠.
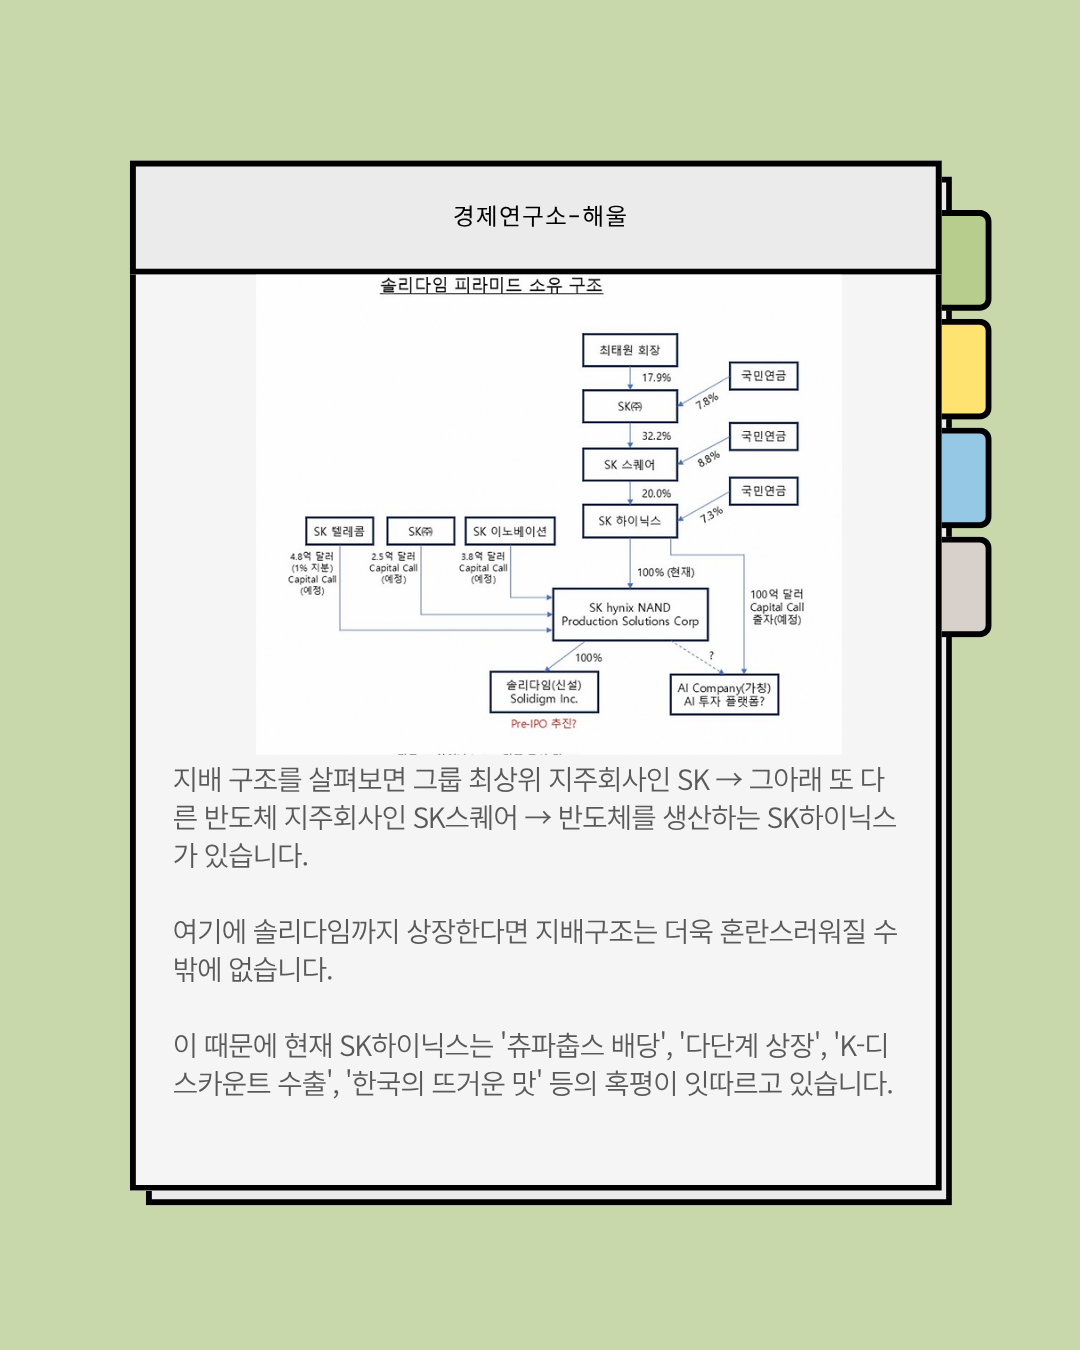
지배 구조를 살펴보면 그룹 최상위 지주회사인 SK → 그아래 또 다른 반도체 지주회사인 SK스퀘어 → 반도체를 생산하는 SK하이닉스가 있습니다.
여기에 솔리다임까지 상장한다면 지배구조는 더욱 혼란스러워질 수 밖에 없습니다.
이 때문에 현재 SK하이닉스는 '츄파춥스 배당', '다단계 상장', 'K-디스카운트 수출', '한국의 뜨거운 맛' 등의 혹평이 잇따르고 있습니다.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리