◎역대급 주주환원에도 약세◎
삼성전자와 SK하이닉스는 각각 최대 110조 원, 40조 원 이상의 주주환원 계획을 발표했지만, 두 기업의 주가는 지지부진한 모습을 보이고 있습니다.
가장 큰 이유는 역시 AI 설비투자(CapEx) 피로감 때문으로 보여요. 빅테크 기업들은 그동안 AI에 적극적인 투자를 해왔습니다.
미래의 먹거리를 선점하기 위해서죠. 하지만 동시에 투자 대비 수익을 증명할 수 있는지에 대한 의구심이 증시에 퍼지면서, 추후 빅테크의 투자가 감소할 것이라는 우려에 반도체 기업들 주가 역시 약세를 보이고 있는 중입니다.
즉 과도한 기대치가 증시에 모두 선반영된 결과인 것이죠.
◎엔비디아의 실적발표◎
이처럼 반도체 업계의 주가가 부진함을 보이면서 엔비디아의 실적발표에 글로벌 증시의 이목이 쏠리고 있습니다.
반도체 섹터의 움직임을 책임지고 있다고 해도 과언이 아닌 엔비디아의 실적발표를 두고 눈여겨봐야할 점은 다음과 같아요.
첫번째로 엔비디아의 실적발표는 단순히 얼마나 많이 가속기 반도체를 팔았나보다, 빅테크들의 인공지능 투자가 계속되는지가 중요합니다.
즉, AI 시장이 지속적으로 투자가 계속 이어질 수 있냐는 것입니다.
빅테크 기업들이 지속적으로 AI에 투자할 경우, 메모리 반도체 기업들도 반도체 생산을 늘려서 더욱 많이 팔 수 있기 때문이죠.
두번째는 앞서 엔비디아가 제시한 가이던스였던 910억 달러를 넘었냐는 것입니다.
엔비디아의 가이던스는 시장 평균 전망(컨센서스) 873억 달러를 4.2% 웃돌고 있는데, 이번 실적이 가이던스를 넘는다면 반도체 업종은 한숨을 돌릴 수 있을 것으로 보입니다.
다만 가이던스를 밑돌 경우엔 데이터센터 집중도와 공급 약정 부담, 중국 배제가 한꺼번에 부각되며 강한 변동성이 예상되는데, 이 여파가 국내 증시에도 영향이 미칠 것으로 전망되고 있습니다.
끝으로 마지막은 역시 젠슨황의 발표입니다.
차세대 제품인 베라 루빈의 양산 속도와 공급 확대가 계획대로 진행되고 있는지가 중요한 것이죠.
국내 메모리 반도체 기업들은 엔비디아 AI칩에 고대역폭메모리(HBM4 등) 공급 밸류에이션의 핵심 축입니다.
그런데 생산에 차질이 생기면 메모리 탑재량에 차질이 생기면서 단기적인 실적에 공백이 생기거나 또는 이월될 가능성이 높아지면서 주가가 단기조정을 거칠 가능성이 있습니다.
이에 전지적 국내증시 시점으로 봤을 때, 베라루빈의 생산이 차질이 없이 진행되어야만 합니다.
◎또 하나의 변수◎
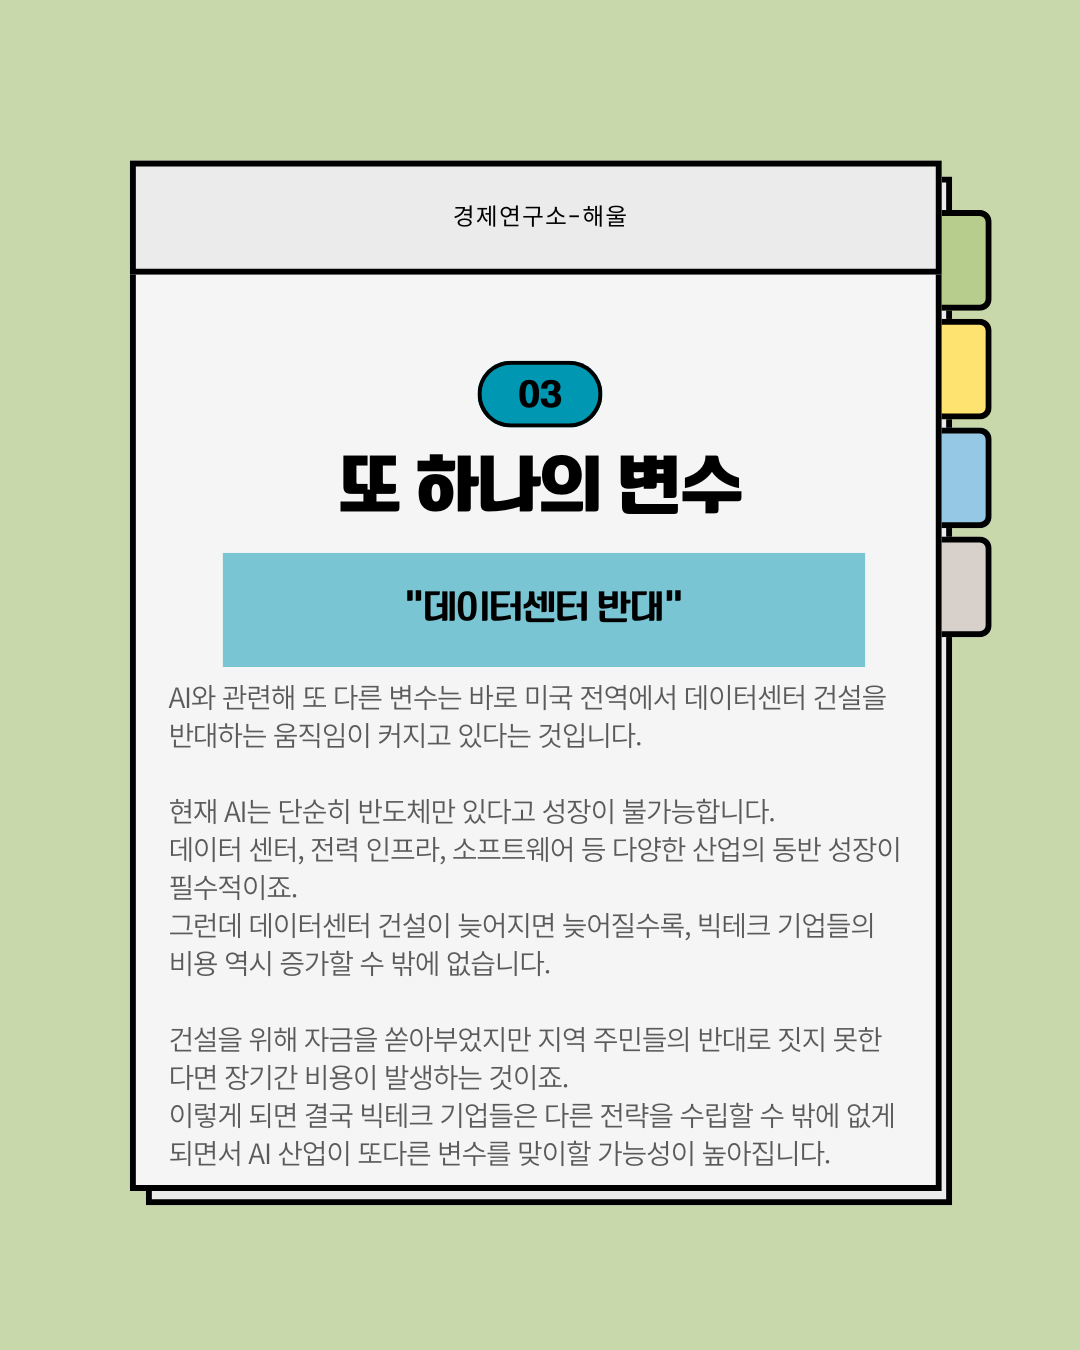
AI와 관련해 또 다른 변수는 바로 미국 전역에서 데이터센터 건설을 반대하는 움직임이 커지고 있다는 것입니다.
현재 AI는 단순히 반도체만 있다고 성장이 불가능합니다.
데이터 센터, 전력 인프라, 소프트웨어 등 다양한 산업의 동반 성장이 필수적이죠.
그런데 데이터센터 건설이 늦어지면 늦어질수록, 빅테크 기업들의 비용 역시 증가할 수 밖에 없습니다.
건설을 위해 자금을 쏟아부었지만 지역 주민들의 반대로 짓지 못한다면 장기간 비용이 발생하는 것이죠.
이렇게 되면 결국 빅테크 기업들은 다른 전략을 수립할 수 밖에 없게 되면서 AI 산업이 또다른 변수를 맞이할 가능성이 높아집니다.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리